Dos relojes corren al mismo tiempo en el condado de Cook
La mayoría de los propietarios de Chicago cree que solo está lidiando con la hipoteca. Después se entera del lado fiscal. Cuando usted se atrasa en el impuesto predial del condado de Cook, el condado vende esa deuda a inversionistas privados en la subasta anual de impuestos. Esos inversionistas cobran intereses sobre lo que usted debe y, si no se les paga a tiempo, pueden pedir una escritura fiscal y quedarse con la casa. Eso no tiene nada que ver con su banco. Usted puede estar negociando un plan de pagos con su prestamista y aun así perder la propiedad frente a un comprador de impuestos. Como los dos relojes corren por separado, es fácil no darse cuenta de qué tan avanzado va el lado fiscal hasta que llega la notificación formal.
La parte judicial tarda, pero no lo ayuda
Illinois obliga a su prestamista a demandarlo antes de poder vender su casa, y en el condado de Cook ese caso suele durar de doce a dieciocho meses. Mucha gente escucha eso y se relaja un poco. Es comprensible. Pero su crédito recibe un golpe cada mes que el caso se alarga, y los honorarios legales y los intereses se suman a lo que usted debe, así que la deuda crece mientras espera. Después de la subasta hay una ventana de redención de siete meses para pagarlo todo y conservar la casa. Casi nadie puede hacerlo de verdad. El momento en que usted tiene las cartas en la mano es antes de que se presente la demanda. Si vende entonces, usted elige la fecha y se queda con lo que reste.
Ladrillo de los años veinte y prestamistas exigentes
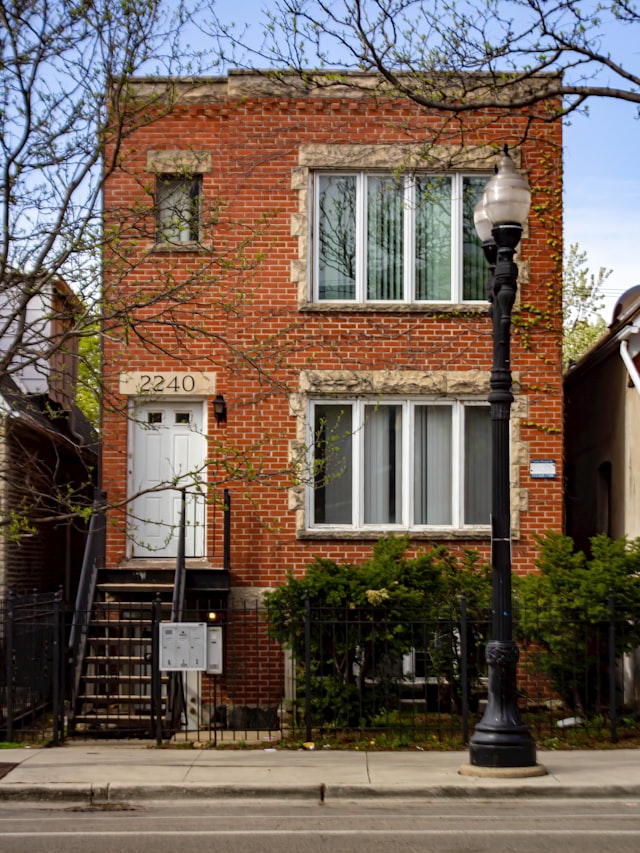
Chicago está llena de bungalows de los años veinte y de two-flats de ladrillo. Tienen carácter de verdad. Los prestamistas son menos sentimentales. Un comprador con préstamo FHA o VA muchas veces no puede cerrar sobre una de estas casas porque la propiedad no pasa la inspección del prestamista. Pintura descascarada, cableado de tubo y perilla, una grieta en los cimientos: cualquiera de esas cosas dispara una lista de reparaciones que hay que terminar antes de que el préstamo se fondee. Y si usted tuviera quince mil dólares guardados para reparaciones, probablemente ya las habría hecho. Un comprador de efectivo no tiene a un prestamista mirándole por encima del hombro. Toma la casa tal como está y se encarga de todo después del cierre. Lo mismo aplica a un two-flat con un lado desocupado o con un inquilino que dejó de pagar: para un préstamo convencional es un problema, para una venta en efectivo es un renglón más en la conversación.
Lincoln Park no es Englewood
La ciudad no se mueve como un solo mercado. Una casa en Lincoln Park o en Logan Square recibe ofertas en una semana. Una casa en Englewood, Austin, Roseland, South Shore o Back of the Yards puede quedarse meses en el mercado, y las ofertas que llegan castigan la condición o desaparecen después de la inspección. Un agente puede listarla y esperar, claro. Pero usted paga impuestos, seguro y servicios todo ese tiempo por una casa de la que está tratando de salir. En los vecindarios donde los compradores escasean de verdad, una venta directa en efectivo no es conformarse. Muchas veces es la única salida limpia a una cifra razonable.
Seis condados, seis calendarios distintos
Chicagoland no termina en los límites de la ciudad. El área metropolitana abarca los condados de Cook, DuPage, Lake, Will, Kane y McHenry, y cada uno lleva su propio calendario de impuestos, su propia lista de casos de ejecución hipotecaria y su propio ritmo de subasta. Una casa en Cicero o en Harvey enfrenta el mismo sistema de venta de impuestos del condado de Cook que una en Chatham. Una en Joliet corre por el tribunal del condado de Will; una en Aurora puede caer en el condado de Kane o en el de DuPage según la calle; una en Waukegan está en el condado de Lake. Los plazos legales del estado son los mismos, pero la fecha en que a usted le toca y la rapidez con la que avanza su expediente dependen del condado. Si está haciendo cuentas contra un calendario, vale la pena confirmar de qué condado se trata antes que cualquier otra cosa.
Lo que de verdad se lleva a casa
Haga las cuentas sobre una casa de Chicago de doscientos cincuenta mil dólares vendida por la vía tradicional. Solo la comisión son quince mil. Después vienen las concesiones al comprador, las reparaciones, la preparación de la casa y meses de costos de mantenimiento mientras espera. Súmelo con honestidad y la vía tradicional puede consumir entre veinticinco mil y cincuenta mil dólares de su plusvalía, y eso suponiendo que el trato siquiera cierre: en el condado de Cook muchos compradores con financiamiento se caen tarde, lo que lo regresa al punto de partida. Una oferta en efectivo es una cifra de portada más baja, eso no está en discusión. Pero lo que le queda en el bolsillo muchas veces se acerca bastante, y usted termina en días en lugar de meses.
